Amerika hat seine Stossdämpfer verschlissen
Seit 2008 spielt die Fiskalpolitik die Rolle des makroökonomischen Stossdämpfers, nachdem sie die Geldpolitik abgelöst hat — und sie spielt sie bemerkenswert gut. Die Kehrseite: Die Staatsschuld hat sich vervierfacht und übersteigt 40'000 Milliarden, und die langfristigen Zinsen sind wieder gestiegen. Unter diesen Bedingungen sind fiskalische Konjunkturprogramme teuer, und man darf ausgeprägtere Wirtschafts- und Finanzzyklen erwarten.
Drei Verläufe, drei Geschichten
In Dollar gemessen erzählt der Verlauf der Staatsschuld die Geschichte eines Landes, das immer mehr ausgibt, gleich welcher Couleur die regierende Partei ist — ein Land, das seine öffentlichen Ausgaben nicht im Griff hat, es aber nie musste: Da der Dollar die internationale Reservewährung ist, war die Nachfrage nach seinen Schulden stets vorhanden, und die Zinsen blieben niedrig.
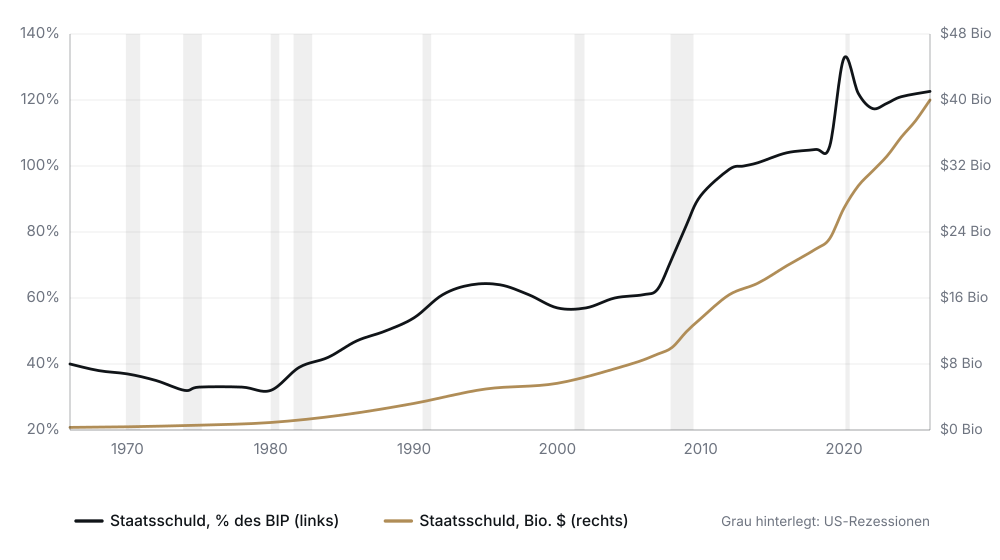
In Prozent des BIP gemessen wird der Verlauf differenzierter: Er steigt nicht immer. Nach Covid sank die US-Schuldenquote von 132,7% im zweiten Quartal 2020 auf 117,4% Mitte 2022, bevor sie auf heute 122,6% zurückkletterte. Auch der Nenner arbeitet.
Gemessen an den Rezessionen — den grau hinterlegten Zonen in Abbildung 1 — erzählt sie eine dritte, die interessanteste Geschichte. Die Staatsschuld steigt während der Kontraktionen: Sie ist antizyklisch, und diese Funktion hat sich seit der Finanzkrise von 2007-2008 durchgesetzt, wobei der Sprung von 2020 ihre Karikatur ist.
Teure Konjunkturprogramme
Kurz vor der Subprime-Krise belief sich die Staatsschuld auf 9'200 Milliarden Dollar — weniger als ein Viertel des heutigen Niveaus — bei 62,7% des BIP, etwa der Hälfte der heutigen Quote: eine beneidenswerte Position, die grossen Spielraum bot. Laut dem Government Accountability Office mobilisierte die jüngste fiskalische Antwort, jene auf Covid, 4'600 Milliarden Dollar. Ihre Finanzierungskosten kennen wir nicht, denn es gibt keine «Covid-Anleihen»; nimmt man jedoch den US-Zehnjahressatz als Referenz, hätte die jährliche Zinslast eines solchen Programms 2020 rund 30 Milliarden Dollar betragen, als der Satz bei 0,65% lag. Beim heutigen Satz von 4,69% würde dasselbe Programm 216 Milliarden pro Jahr kosten, zusätzlich zu den rund 1'000 Milliarden an Nettozinsen, welche die Vereinigten Staaten 2026 zahlen werden. Siebenmal teurer für denselben Stossdämpfer, und eine Zunahme der Zinslast um 20%. Und dieser Satz von 4,69% hat nichts Aussergewöhnliches: Es ist genau das Niveau des Frühjahrs 2007, vor der Krise. Nicht der heutige Zins ist anormal, sondern das Jahrzehnt nach 2008.
Zwei Zwänge, die nicht mehr unabhängig sind
Bei 3,50-3,75% bietet der Leitzins der Fed mehr als dreihundert Basispunkte konventionellen Spielraum für Zinssenkungen — mehr als 2019 und unvergleichlich mehr als 2015. Die Zentralbanken sind nicht ohne Munition; was sich geändert hat, ist, dass die beiden Instrumente — Geldpolitik und Fiskalpolitik — nicht mehr unabhängig sind.
Während der Grossen Moderation rief ein Nachfrageschock nach einer Zinssenkung, die zugleich Konjunktur und Inflation stabilisierte: Die Geldpolitik war eine kostenlose Option und machte nebenbei das Defizit günstiger. Bei einer Inflation von 3,7% und Schocks, die nunmehr von der Angebotsseite kommen — Zölle, Energie, Fragmentierung der Produktionsketten —, stützt dieselbe Senkung die Konjunktur, während sie die Inflation verschärft, die Langfristzinsen nach oben treibt und jene Schuld verteuert, die sie finanzierbar halten sollte.
Der Zielkonflikt betrifft nicht mehr die Kalibrierung eines Instruments, sondern zwei Ziele, die unvereinbar geworden sind. Keine Menge an Munition löst einen solchen Konflikt.
Die Rückkehr der Wechselkurse
Wie wird der nächste Zyklus geglättet, wie werden die Folgen der nächsten Krise abgefedert? Wahrscheinlich durch den Wechselkurs. Es ist die alte Lehre von Milton Friedman: Wenn die inländischen Preise starr und die Instrumente eingeschränkt sind, ist der Wechselkurs der Preis, der sich am schnellsten anpasst. Ein Land, das einen realen Schock weder über seinen Haushalt noch über seine Zinsen abfedern kann, federt ihn über seine Währung ab. Man muss daher mit einer Rückkehr von Wechselkursbewegungen einer Grössenordnung rechnen, wie man sie seit den 1980er-Jahren nicht mehr gesehen hat — nicht zwischen allen Währungen, denn der Zwang wird geteilt, sondern zwischen den Blöcken, die sich wirklich unterscheiden: Schuldner gegen Gläubiger, Länder ohne Spielraum gegen Länder, die sich welchen bewahrt haben. In diesem Umfeld dürfte der Schweizer Franken tendenziell weiter aufwerten und bei Krisen in Ländern mit schwächeren Fundamentaldaten sprunghaft anziehen. Dasselbe gilt für Tauschmittel ausserhalb des Finanzsystems wie Gold und Bitcoin.
Das Ende einer Klammer
Wir verlassen eine vierzigjährige Klammer, während der die makroökonomische Stabilisierung billig und quasi automatisch war. Sie wird wieder teuer und diskretionär. Die kommenden Schocks werden daher stärker zu spüren sein, in den Wirtschaftszahlen ebenso wie in den Vermögenspreisen: Nennen wir es die Grosse Resonanz, in Symmetrie zur Grossen Moderation, die zu Ende gegangen ist.
Für ein Portfolio ist die Folge weniger düster, als es scheint. Eine Welt, in der der Staat weniger abfedert, ist eine Welt, in der die Volatilität zurückkehrt — zwischen Ländern, zwischen Währungen, zwischen soliden und fragilen Bilanzen. Die Stabilität der Portfolios wurde lange von den Staaten subventioniert; von nun an wird man sie selbst aufbauen müssen.
Dieser Artikel ist eine Übersetzung einer ursprünglich auf Französisch erschienenen Kolumne auf Allnews.ch. English version.
← Alle Publikationen